Sandisk (SNDK) : fondamentaux, graphique et narratif alignés
29 septembre 2026 · Par La Rédaction
Sandisk (SNDK) coche presque toutes les cases en ce moment. Presque.
Trois éléments sont alignés en même temps, ce qui est rare :
- des fondamentaux hors norme ;
- une technique solide, confirmée par le volume ;
- un narratif qui change la donne pour le secteur de la mémoire.
Il manque encore une chose. On y revient à la fin.
1. Des fondamentaux hors norme
Les chiffres sont impressionnants. Sur l'exercice fiscal 2026, Sandisk a réalisé 20,25 milliards de dollars de chiffre d'affaires, soit +175 % sur un an.
La marge brute non-GAAP atteint 71,6 % sur l'exercice. Le bénéfice net passe d'une perte de 1,64 milliard à 11,43 milliards de dollars. Le bénéfice par action non-GAAP atteint 70,88 $.
Et l'accélération récente est encore plus spectaculaire :
- dernier trimestre : 8,97 milliards de dollars de chiffre d'affaires, +51 % par rapport au trimestre précédent ;
- datacenter : +437 % sur l'exercice ;
- environ 2/3 de la croissance du trimestre viennent des prix, 1/3 des volumes ;
- prévision pour le premier trimestre de l'exercice 2027 : 10,3 à 10,8 milliards de dollars, pour un BPA non-GAAP de 44 à 46 $.
L'entreprise est dans une phase d'accélération fondamentale exceptionnelle. Nous avions d'ailleurs expliqué comment la pénurie de mémoire profite à Sandisk début septembre.
Trois lettres de CANSLIM déjà cochées
C'est très O'Neil. Dans l'approche CANSLIM, on a déjà :
- C, Current earnings : extrêmement fort, avec un BPA trimestriel multiplié par plus de 100 en un an ;
- A, Annual earnings : extrêmement fort ;
- N, New : le marché du datacenter IA.
2. Une technique solide
C'est probablement la partie la plus intéressante.
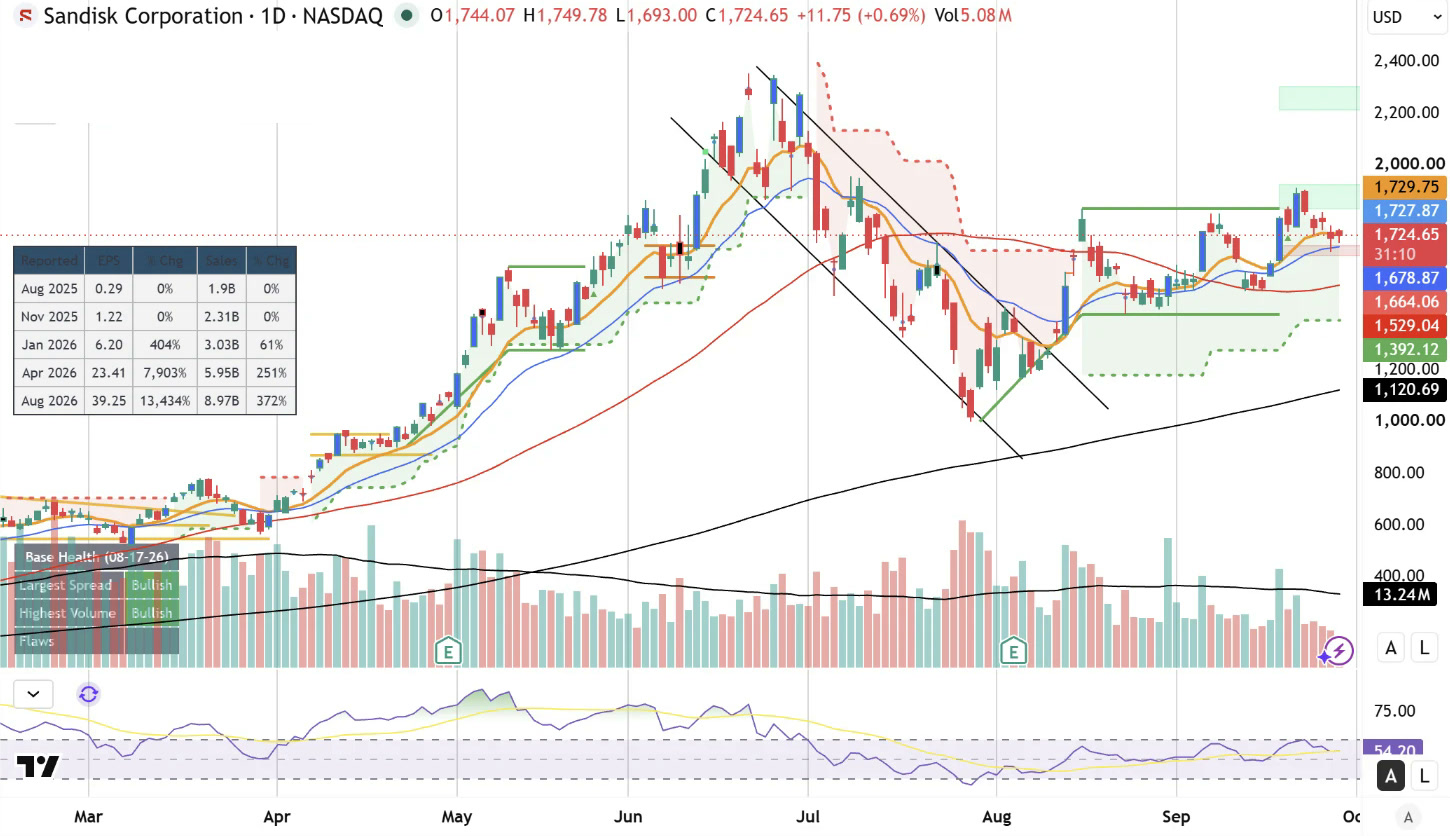
D'avril à fin juin, le titre passe de 641 $ à 2 354 $ (plus haut du 22 juin). Une progression presque parabolique.
Puis, logiquement : prises de profits, correction, contraction du momentum. Le titre recule de 58 % jusqu'au 29 juillet.
La tendance baissière est cassée début août. Et le titre ne repart pas immédiatement à la verticale. C'est justement ce qui rend la structure intéressante : après la cassure, SNDK construit une nouvelle base, entre 1 550 et 1 850 $ environ.
Le schéma complet : correction, récupération, cassure de la tendance baissière, consolidation. C'est sain.
3. Le volume appuie l'analyse
Pendant les impulsions haussières, on voit de grosses bougies vertes avec des volumes largement supérieurs à la moyenne 50 jours. Pendant les replis, de petites bougies rouges et des dojis, sur des volumes beaucoup plus faibles.
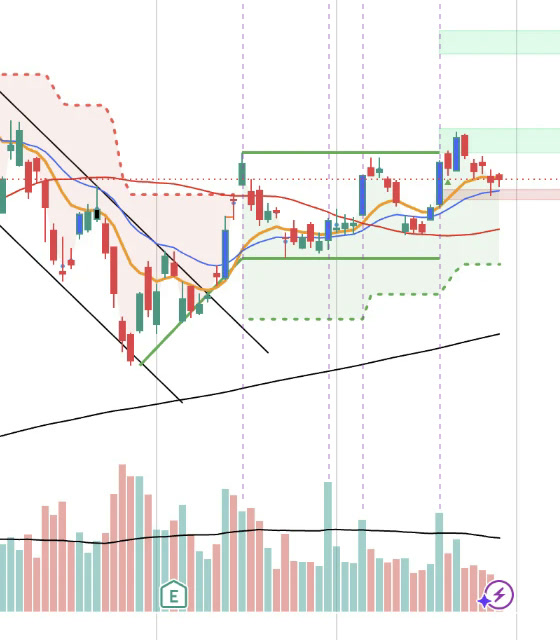
Les pointillés violets repèrent les 4 séances haussières de la consolidation dont le volume dépasse sa moyenne 50 jours.
C'est exactement l'asymétrie que l'on veut voir dans une construction momentum. Pourquoi ? Parce que ça ressemble davantage à de l'accumulation qu'à de la distribution.
Depuis août, trois des quatre séances à très fort volume sont des hausses, dont +13,7 % le jour de l'Investor Day. La seule grosse séance de baisse (−6,8 %) a eu lieu au lendemain des résultats, et elle n'a pas eu de suite.
Surtout, après ses grosses journées haussières, SNDK ne restitue pas immédiatement le mouvement. C'est important.
Un breakout faible ressemble souvent à ceci : +5 % sur gros volume, −4 % le lendemain, retour dans la base.
Ici, on voit autre chose : impulsion, digestion, contraction. Et c'est très différent.
4. Une consolidation qui se contracte
On observe aussi ce que Mark Minervini appellerait une contraction de volatilité constructive. La logique d'un VCP (Volatility Contraction Pattern) est clairement présente : la volatilité baisse, les volumes baissent, et les prix restent près du haut de la structure.
Les chiffres le confirment, sur les cours journaliers :
- juillet : amplitude moyenne de 10,8 % par séance, 15,9 millions d'actions échangées par jour ;
- août : 7,7 %, 14,2 millions ;
- septembre : 5,4 %, 9,7 millions ;
- 5 dernières séances : 4,6 %, 7,0 millions.
C'est très différent d'une action qui descend progressivement avec un volume croissant.
5. Attention : SNDK n'a pas encore cassé
C'est là que je freine légèrement mon enthousiasme.
Le titre évolue autour de 1 720 $, avec une vraie zone d'offre autour de 1 800 à 1 900 $. Le plus haut de la base, 1 909 $, date du 22 septembre. Cette zone est visible plusieurs fois sur le graphique.
Techniquement, le setup est très intéressant, mais la preuve finale manque encore. Ce qu'on voudrait voir : une cassure franche de 1 900 $, en clôture, avec du volume. Une mèche au-dessus suivie d'une clôture en dessous ne compterait pas.
Autre point à ne pas négliger : l'ADR de 5,6 %. Une journée tout à fait normale peut faire ±5 % sur ce titre. Un stop trop serré saute sur du simple bruit, et la taille de position doit en tenir compte.
6. Le narratif : là aussi, c'est puissant
Lors de son Investor Day du 13 août, Sandisk s'est attaqué au principal défaut historique de l'industrie NAND : la cyclicité.
Le cycle classique du secteur est connu : pénurie, les prix explosent, les producteurs augmentent l'offre, surcapacité, les prix s'effondrent, les marges s'écroulent.
La réponse de Sandisk s'appelle les NBM (New Business Model agreements) : des accords pluriannuels avec ses clients. L'entreprise en a signé avec huit clients, qui représentent environ :
- 50 % des volumes de l'exercice 2027 ;
- 2/3 des volumes de l'exercice 2028.
Au total, ces contrats représentent 93,9 milliards de dollars de valeur, calculée au prix plancher.
L'objectif ? Rendre les revenus, les flux de trésorerie et les bénéfices beaucoup plus prévisibles. Sandisk essaie de passer d'une commodity cyclique pure à un business beaucoup plus contractualisé. Counterpoint Research résume cette stratégie comme une façon de sortir du cycle NAND grâce aux contrats.
Une vision 2028-2030 très ambitieuse
La direction a présenté un modèle financier pour les exercices 2028 à 2030 :
- croissance du chiffre d'affaires mid-to-high teens, au rythme des volumes ;
- marge brute non-GAAP d'environ 80 % ;
- marge opérationnelle d'environ 75 % ;
- free cash-flow d'environ 50 % du chiffre d'affaires ;
- l'intention de rendre 100 % du cash excédentaire aux actionnaires, après les investissements nécessaires.
C'est colossal. S'y ajoute le HBF (High Bandwidth Flash), avec lequel Sandisk veut placer sa mémoire flash au cœur de l'infrastructure d'inférence IA.
Le narratif devient donc beaucoup plus riche que « la mémoire est en pénurie ». Il devient : IA et datacenter, hausse des prix du NAND, contrats pluriannuels, cyclicité réduite et marges structurellement plus élevées.
Ce qui me retient
Le danger, c'est justement que tout soit exceptionnel en même temps.
La vraie question devient : combien de cette perfection est déjà dans le prix ? Pour l'aborder, il faut regarder la valorisation, par exemple avec le PER. Et surtout : les prix de la mémoire peuvent-ils rester aussi élevés, alors que deux tiers de la croissance récente viennent d'eux ?
Les accords longue durée réduisent probablement la cyclicité. Ils ne la font pas disparaître. C'est une nuance importante.
Ma lecture globale de SNDK
- Fondamentaux : exceptionnels. Croissance des ventes, du BPA, des marges et du datacenter : exactement ce qu'un trader momentum recherche.
- Narratif : très puissant.
- Technique : très constructive. Énorme hausse, correction normale, cassure de la tendance baissière, puis consolidation serrée.
- Volume : probablement l'élément que je préfère. Expansion sur les hausses, contraction sur les replis.
- Breakout : pas encore là.
Conclusion
SNDK combine aujourd'hui des résultats qui explosent, un narratif mémoire et IA qui s'attaque enfin au cycle du secteur, et une consolidation propre après une hausse massive.
Le point décisif est désormais la capacité du titre à absorber l'offre située entre 1 800 et 1 900 $, avec une nouvelle hausse du volume.
Pour moi, c'est plus qu'un « beau graphique » : fondamentaux, narratif et prix/volume sont alignés en même temps.
Sources
- Sandisk — Résultats du quatrième trimestre et de l'exercice fiscal 2026, 5 août 2026
- Sandisk — Communiqué de résultats déposé auprès de la SEC (8-K)
- Sandisk — Stratégie et modèle financier long terme, Investor Day du 13 août 2026
- Counterpoint Research — Analyse de l'Investor Day de Sandisk et des contrats NBM
- Graphique : TradingView. Cours et volumes journaliers : Yahoo Finance, au 29 septembre 2026.
Ce contenu est fourni à titre éducatif et informatif. Il ne constitue pas un conseil en investissement.
À lire aussi
Astera Labs (ALAB) : Scorpio, le switch qui accélère l'IA
26 septembre 2026 · La Rédaction
Moderna : l'ARN messager contre le cancer change le narratif
18 septembre 2026 · La Rédaction